برای تحلیل طلا فقط نگاه کردن به عدد نرخ بهره اعلامشده بانک مرکزی کافی نیست. بازار طلا بیش از آنکه به نرخ اسمی بهتنهایی واکنش نشان دهد، به بازدهی واقعی داراییهای بهرهدار توجه دارد؛ یعنی بازدهیای که پس از در نظر گرفتن تورم باقی میماند. همین تفاوت میتواند توضیح دهد چرا گاهی نرخ بهره بالاست، اما طلا همچنان مقاومت میکند.
در تحلیل قیمت طلا، نرخ بهره واقعی به معاملهگر نشان میدهد هزینه فرصت نگهداری دارایی بدون سود دورهای مانند طلا چقدر تغییر کرده است. اگر بازده واقعی اوراق افزایش یابد، نگهداری اوراق جذابتر میشود. در مقابل، کاهش بازده واقعی میتواند به نفع طلا باشد؛ موضوعی که در تحلیل طلا امروز و گزارشهای یوتوتایمز باید در کنار دلار بررسی شود.
نرخ بهره اسمی همان عددی است که درباره آن در تصمیمات بانک مرکزی میشنویم، اما این عدد بدون تورم تصویر کاملی نمیدهد. برای مثال، نرخ بهره پنج درصد در محیط تورم دو درصد با همان نرخ در محیط تورم شش درصد معنای اقتصادی متفاوتی دارد و رفتار سرمایهگذار میان این دو شرایط میتواند کاملاً تغییر کند.
تفاوت نرخ بهره اسمی و واقعی از کجا میآید؟
به زبان ساده، نرخ واقعی را میتوان با کم کردن نرخ تورم مورد انتظار از بازده اسمی تصور کرد. اگر بازده اوراق بالا برود اما انتظارات تورمی حتی سریعتر افزایش پیدا کنند، نرخ واقعی ممکن است کاهش یابد. در چنین شرایطی، فقط مشاهده رشد بازده اسمی میتواند معاملهگر طلا را به نتیجهای ناقص برساند.
برعکس، اگر تورم کاهش یابد و نرخهای اسمی همچنان بالا باقی بمانند، بازده واقعی میتواند افزایش پیدا کند. این وضعیت معمولاً هزینه فرصت نگهداری طلا را بالا میبرد. به همین دلیل، تغییر نرخ واقعی گاهی اثر بیشتری از خود تصمیم نرخ بهره دارد و واکنش XAUUSD نیز باید با این زمینه تحلیل شود.
نرخ بهره واقعی از چه مسیرهایی روی طلا اثر میگذارد؟
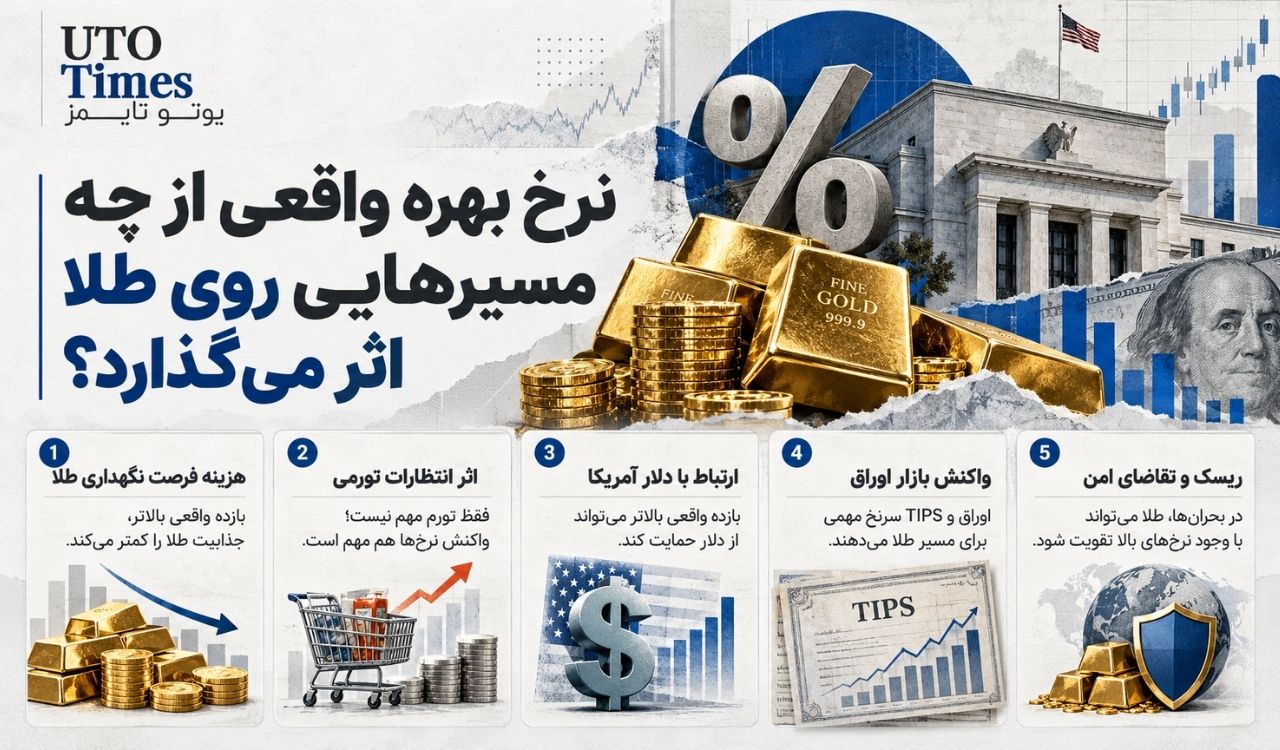
برای خواندن بهتر رابطه نرخ واقعی و طلا، باید چند کانال مهم را بهصورت همزمان بررسی کرد.
هزینه فرصت نگهداری طلا
طلا برخلاف اوراق یا سپرده بانکی، جریان بهره دورهای ایجاد نمیکند. زمانی که بازده واقعی داراییهای کمریسک بالا میرود، سرمایهگذار برای نگهداری طلا از درآمد بالقوه بیشتری صرفنظر میکند. به همین دلیل افزایش بازده واقعی میتواند جذابیت نسبی طلا را کاهش دهد، هرچند این رابطه در همه روزهای بازار کاملاً خطی نیست.
اثر انتظارات تورمی
تورم بالاتر همیشه مستقیماً به معنی رشد طلا نیست. اگر افزایش تورم باعث شود بازار انتظار نرخهای بسیار بالاتر را داشته باشد، بازده واقعی نیز ممکن است تقویت شود و فشار بر طلا افزایش پیدا کند. بنابراین معاملهگر باید ببیند تورم جدید چگونه انتظارات سیاست پولی را تغییر داده است، نه اینکه فقط عدد CPI را مثبت یا منفی بداند.
ارتباط با دلار آمریکا
افزایش بازده واقعی آمریکا میتواند سرمایه را به سمت داراییهای دلاری جذب کند و از دلار حمایت کند. در این حالت طلا ممکن است همزمان از دو مسیر فشار بگیرد؛ بازده واقعی بالاتر و دلار قویتر. اگر دلار برخلاف بازده تضعیف شود، رابطه پیچیدهتر میشود و معاملهگر باید از نتیجهگیری مکانیکی خودداری کند.
واکنش بازار اوراق
بازار اوراق معمولاً سریعتر از بسیاری معاملهگران تغییر انتظارات نرخ بهره و تورم را قیمتگذاری میکند. حرکت بازده اوراق، بهخصوص اوراق تعدیلشده با تورم، میتواند سرنخ مهمی برای طلا باشد. با این حال، استفاده از این داده باید در کنار ساختار نمودار انجام شود و جایگزین تأیید تکنیکال نیست.
ریسک و تقاضای امن
در دورههای بحران یا افزایش ریسک، طلا میتواند حتی در محیط بازده نسبتاً بالا تقاضای بیشتری پیدا کند. دلیل آن این است که سرمایهگذار فقط هزینه فرصت را نمیسنجد و حفظ سرمایه نیز مهم میشود. این وضعیت نشان میدهد نرخ واقعی محرک مهم است، اما تنها متغیر تعیینکننده قیمت طلا محسوب نمیشود.
چرا گاهی طلا با افزایش نرخ بهره رشد میکند؟
یکی از دلایل رایج این است که بازار پیش از اعلام رسمی، افزایش نرخ را قیمتگذاری کرده باشد. در این حالت، وقتی بانک مرکزی همان چیزی را اعلام میکند که انتظار میرفت، واکنش تازهای ایجاد نمیشود. حتی ممکن است معاملهگران روی پیام نرمتر آینده تمرکز کنند و طلا پس از خبر افزایش یابد.
دلیل دیگر به تورم مربوط است. اگر نرخ اسمی بالا رود اما انتظارات تورمی سریعتر افزایش پیدا کنند، نرخ واقعی الزاماً صعودی نیست. همچنین افزایش ریسک مالی، نگرانی درباره بدهی یا تنش ژئوپلیتیک میتواند تقاضای امن طلا را تقویت کند و اثر بازده اسمی را تا حدی خنثی سازد.
معاملهگر چه دادههایی را کنار نرخ واقعی ببیند؟
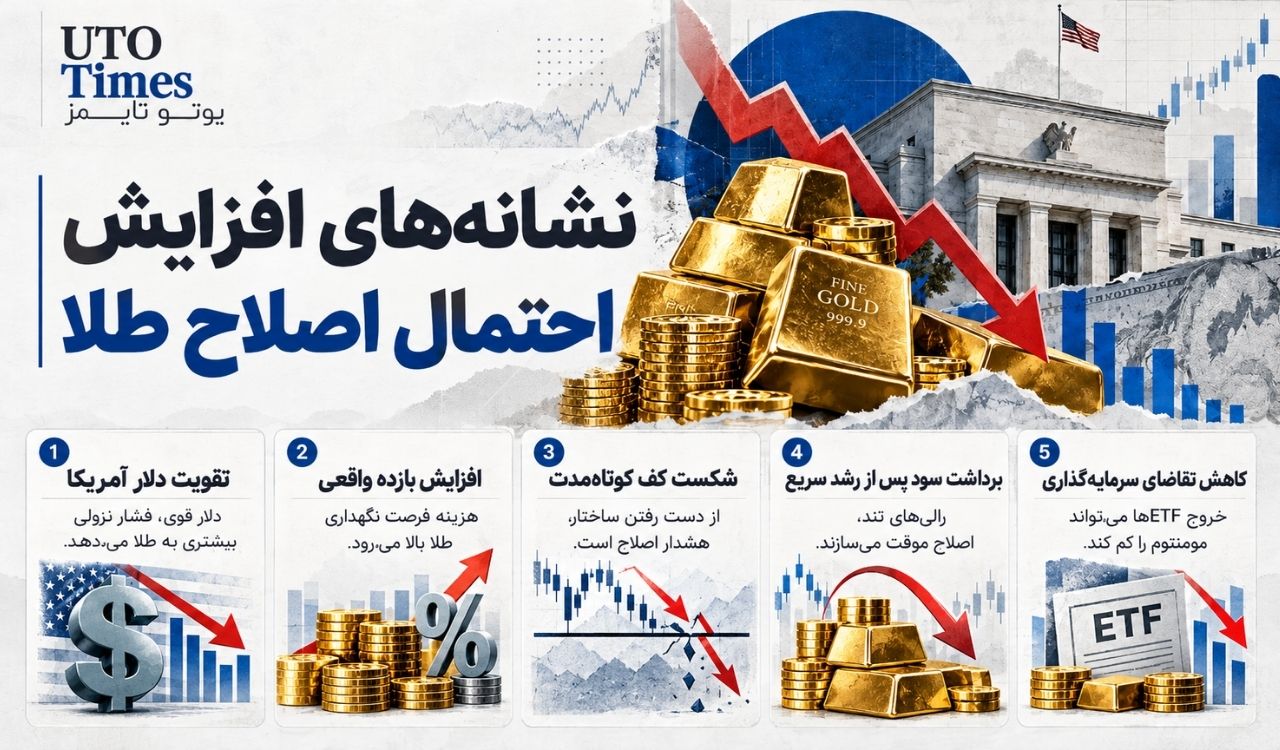
تحلیل دقیقتر زمانی شکل میگیرد که نرخ واقعی با چند متغیر بینبازاری و تکنیکال ترکیب شود.
شاخص دلار
اگر بازده واقعی و دلار همزمان صعودی باشند، فشار بنیادی روی طلا معمولاً جدیتر میشود. اگر بازده بالا رود اما دلار تضعیف شود، بهتر است معاملهگر علت این واگرایی را بررسی کند. ممکن است نگرانی مالی، تغییر جریان سرمایه یا عامل دیگری مانع شکلگیری رابطه معمول شده باشد.
حمایت و مقاومت طلا
داده بنیادی بهتنهایی نقطه ورود مشخص نمیکند. اگر بازده واقعی صعودی است اما طلا همچنان حمایت مهمی را حفظ کرده، ورود فروش بدون تأیید میتواند زودهنگام باشد. شکست یا واکنش به محدودههای کلیدی کمک میکند دید بنیادی به یک سناریوی معاملاتی قابل اجرا تبدیل شود.
تقویم اقتصادی
CPI، PCE، NFP و تصمیم نرخ بهره میتوانند انتظار بازار درباره بازده واقعی را تغییر دهند. معاملهگر باید بداند چه زمانی این دادهها منتشر میشوند و در ساعات قبل از خبر از تفسیر بیش از حد حرکتهای کوچک خودداری کند. اسپرد و نوسان نیز نزدیک رویدادهای مهم ممکن است افزایش یابند.
نرخ واقعی را چگونه وارد سناریوی طلا کنیم؟
بهتر است بهجای ساخت قانون ساده «بازده بالا مساوی فروش طلا»، سه سناریو نوشته شود. اگر بازده واقعی و دلار هر دو بالا میروند و طلا حمایت میشکند، سناریوی نزولی تقویت میشود. اگر بازده بالا اما دلار ضعیف باشد و طلا حمایت را حفظ کند، معاملهگر باید محتاطتر باشد و منتظر تأیید بیشتر بماند.
در سناریوی سوم، کاهش بازده واقعی همراه با دلار ضعیف و شکست مقاومت طلا میتواند زمینه بنیادی و تکنیکال همسو ایجاد کند. حتی در این حالت نیز حجم معامله باید از فاصله حد ضرر و درصد ریسک تعیین شود و هیچ داده اقتصادی نباید بهانهای برای حذف مدیریت سرمایه باشد.
در نهایت، نرخ بهره واقعی برای تحلیل طلا اهمیت بیشتری از نرخ اسمی دارد، زیرا هزینه فرصت واقعی نگهداری طلا را بهتر نشان میدهد. معاملهگری که تورم، دلار، اوراق و ساختار قیمت را کنار هم میبیند، کمتر در دام روابط ساده و یکبعدی میافتد و میتواند واکنشهای متفاوت طلا به تصمیمات پولی را منطقیتر تفسیر کند.